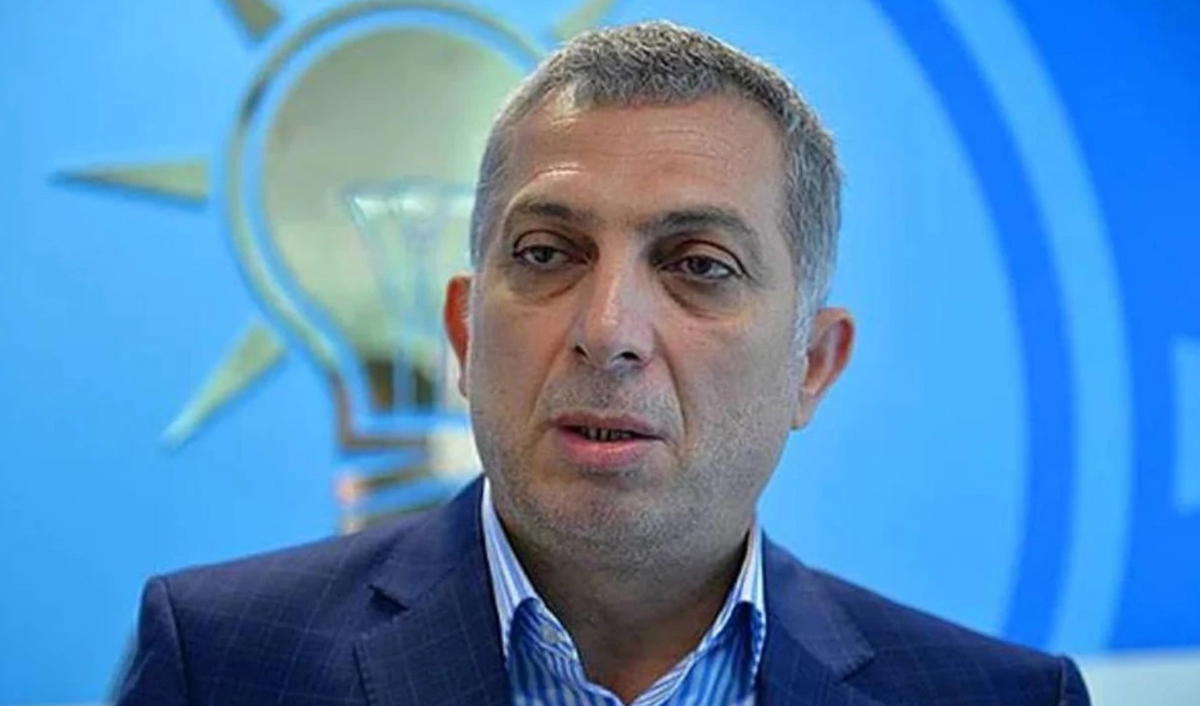
Metin Külünk, membre de l'AKP, a soulevé la question des allégations selon lesquelles les sociétés de financement de l'épargne, qui fournissent des financements sans intérêts pour le logement et l'automobile, pourraient racheter des banques dont la situation financière s'est détériorée.
Dans une déclaration sur son compte de réseau social, Metin Külünk a vivement réagi à cette éventualité, avertissant que la propagation des problèmes financiers d'un secteur à un autre pourrait entraîner une nouvelle crise.
Dans son message, Külünk a attiré l'attention sur la possibilité que des banques soient rachetées par des sociétés de financement de l'épargne ou par les sociétés mères auxquelles elles sont rattachées, déclarant : « Ne nous engageons surtout pas dans une pratique consistant à étendre les créances douteuses d'un domaine à un autre. Ne propageons pas la maladie partout ».
« Les réglementations de la BRSA ont-elles ouvert la voie à ces entreprises ? »
Interrogeant également les réglementations concernant la croissance des sociétés de financement de l'épargne, Külünk a soulevé la question de savoir si les réglementations de la BRSA (BDDK), qui ont rendu difficile l'octroi de prêts immobiliers par les banques commerciales au cours des deux dernières années, ont été mises en place dans le but d'ouvrir délibérément la voie à ces entreprises.
Metin Külünk a souligné que la question principale à débattre est de savoir si les ressources financières collectées par ces entreprises sont utilisées dans les bons domaines, insistant sur la nécessité d'un contrôle efficace du système.
« Ne les placez pas dans une position de sauveurs de banques en faillite »
Soutenant que l'implication des sociétés de financement de l'épargne pour sauver des banques en difficulté financière pourrait créer de nouveaux risques, Külünk a souligné que, dans une telle situation, ces entreprises pourraient elles-mêmes rencontrer des problèmes financiers à l'avenir.
Metin Külünk a conclu son avertissement en déclarant que si ces entreprises rachetaient des banques en faillite, elles pourraient prétendre plus tard qu'elles avaient pris cette mesure sous la pression publique et que leur situation financière s'en était trouvée dégradée :
« SURTOUT PAS ! »
VOICI LE MESSAGE DE KÜLÜNK :
Note du soir.
Surtout pas.
Attention.
Sans trop prolonger le sujet, nous souhaitons lancer un bref avertissement.
Nous avons vu dans la presse certaines informations selon lesquelles une ou plusieurs banques dont la situation financière s'est détériorée seraient rachetées par des sociétés de financement de l'épargne — des entreprises qui financent le logement et l'automobile — ou par les sociétés mères auxquelles elles sont rattachées.
ATTENTION, ATTENTION !
Ne nous engageons surtout pas dans une pratique consistant à étendre les créances douteuses d'un domaine à un autre.
Ne propageons pas la maladie partout.
En réalité, les réglementations de la BRSA, qui ont rendu l'octroi de prêts immobiliers par les banques commerciales quasiment impossible en le restreignant au cours des deux dernières années, ont-elles ouvert la voie à ces sociétés de financement de l'épargne de manière délibérée ?
Les ressources financières collectées par ces entreprises sont-elles utilisées aux bons endroits ?
C'est là le vrai sujet. Il est nécessaire de contrôler ce système et d'empêcher qu'un second dommage ne provienne de ce système.
Si nous plaçons ces entreprises dans une position de sauveurs de banques en faillite, elles commenceront plus tard à crier : « Nous avons racheté des banques en faillite sous la contrainte des autorités publiques, c'est pourquoi notre situation financière s'est détériorée. »
SURTOUT PAS !
Source de l'actualité: 12punto