


Quels sont les principes fondamentaux régissant les droits des consommateurs ?


Les principes fondamentaux régissant les droits des consommateurs...
Ils sont organisés en huit paragraphes dans l'article 4 de la « LOI SUR LA PROTECTION DU CONSOMMATEUR » n° 6502. Pour faciliter la compréhension, j'ai tenté d'expliquer ces huit paragraphes en dix principes.
Premier principe :
Les contrats et les informations dont la forme écrite est prévue par cette loi doivent être rédigés dans une police d'au moins douze points, dans une langue compréhensible, claire, simple et lisible. Une copie de ces documents doit être remise au consommateur sur support papier ou via un support de stockage de données durable. Les règles d'application du premier principe sont les suivantes :
a- Les contrats et les documents d'information ne peuvent être rédigés dans une police inférieure à douze points.
b- Les contrats doivent être rédigés dans une langue compréhensible, de manière claire, simple et lisible.
c- Une copie des documents doit être remise au consommateur sur support papier ou via un support de stockage de données durable.
Qu'est-ce qu'un support de stockage de données durable ?
Un support de stockage de données durable désigne tout outil permettant au consommateur ou à l'expéditeur d'enregistrer des informations de manière à pouvoir les consulter pendant une période raisonnable, adaptée à leur finalité, et permettant la reproduction à l'identique des informations stockées, tels que les SMS, le courrier électronique, Internet, les disques, CD, DVD, mémoires, etc.
Deuxième principe :
En cas d'absence d'une ou plusieurs conditions devant figurer dans le contrat, cette lacune n'affecte pas la validité du contrat. Cette lacune est immédiatement corrigée par la partie ayant rédigé le contrat. (65/4)
Troisième principe :
Les conditions prévues dans le contrat ne peuvent être modifiées au détriment du consommateur pendant la durée du contrat. (65/4)
Quatrième principe :
Aucun coût supplémentaire ne peut être exigé du consommateur pour des prestations qui sont légitimement attendues dans le cadre du bien ou du service fourni, qui font partie des obligations légales du rédacteur du contrat, ou pour des dépenses engagées par le rédacteur du contrat dans son propre intérêt. (65/4)
Cinquième principe :
Pour les produits ou services offerts aux consommateurs par les banques, les institutions financières accordant des crédits à la consommation et les émetteurs de cartes, tout type de frais, commission ou coût prélevé sur le consommateur en dehors des intérêts, ainsi que les procédures et principes y afférents, sont déterminés par la Banque centrale de la République de Turquie, après avis du Ministère, conformément à l'esprit de cette loi et de manière à protéger le consommateur. (65/4)
Sixième principe :
Il est obligatoire de fournir au consommateur, en annexe du contrat et sous forme écrite sur papier, toutes les informations relatives aux frais et coûts demandés au consommateur en vertu des contrats régis par cette loi. Dans le cas de contrats conclus par des moyens de communication à distance, ces informations sont fournies de manière adaptée au moyen de communication utilisé. La preuve que ces informations ont été fournies au consommateur incombe au rédacteur du contrat. (65/4)
Septième principe :
En raison des transactions effectuées par le consommateur, seuls des titres nominatifs peuvent être émis en tant qu'effets de commerce, et ce, séparément pour chaque paiement échelonné. Les effets de commerce émis en violation des dispositions de l'article 4 sont invalides pour le consommateur. (65/4)
Huitième principe :
Dans les transactions de consommation, les garanties personnelles reçues en contrepartie des obligations du consommateur sont considérées comme un cautionnement simple, quel que soit le nom sous lequel elles sont données. Les garanties personnelles données par la partie adverse concernant les créances du consommateur sont considérées comme un cautionnement solidaire, sauf disposition contraire dans d'autres lois. (65/4)
Neuvième principe :
Les intérêts composés ne sont pas appliqués dans les transactions de consommation, y compris en cas de défaut de paiement. (65/4)
Dixième principe :
Cette loi couvre également les banques participatives pour toutes ses dispositions. L'application se fait en tenant compte de la part de profit. (65/4)
Conclusion :
L'organisation efficace et productive du consommateur conscient constitue une force sociale très importante. La force la plus efficace pour protéger le consommateur contre les exploiteurs économiques, les profiteurs avides, l'inflation et la vie chère est celle d'un consommateur conscient et organisé. L'organisation actuelle n'est ni suffisante ni efficace.
Souhaitez-vous recevoir des notifications sur les nouveautés et enregistrer des articles ?
- NotificationsNouveautés et dernières minutes
- EnregistrerLes articles sont conservés dans l'application
Les plus lus
Le compte X de Yılmaz Erdoğan a été suspendu
Güneş : « Je souhaite bonne chance à Sergen Yalçın »
Déclaration de Nihat Zeybekci sur l'enquête sur les fonds
Le prix du pack design Kehribar pour la Togg T10F 4More a été dévoilé
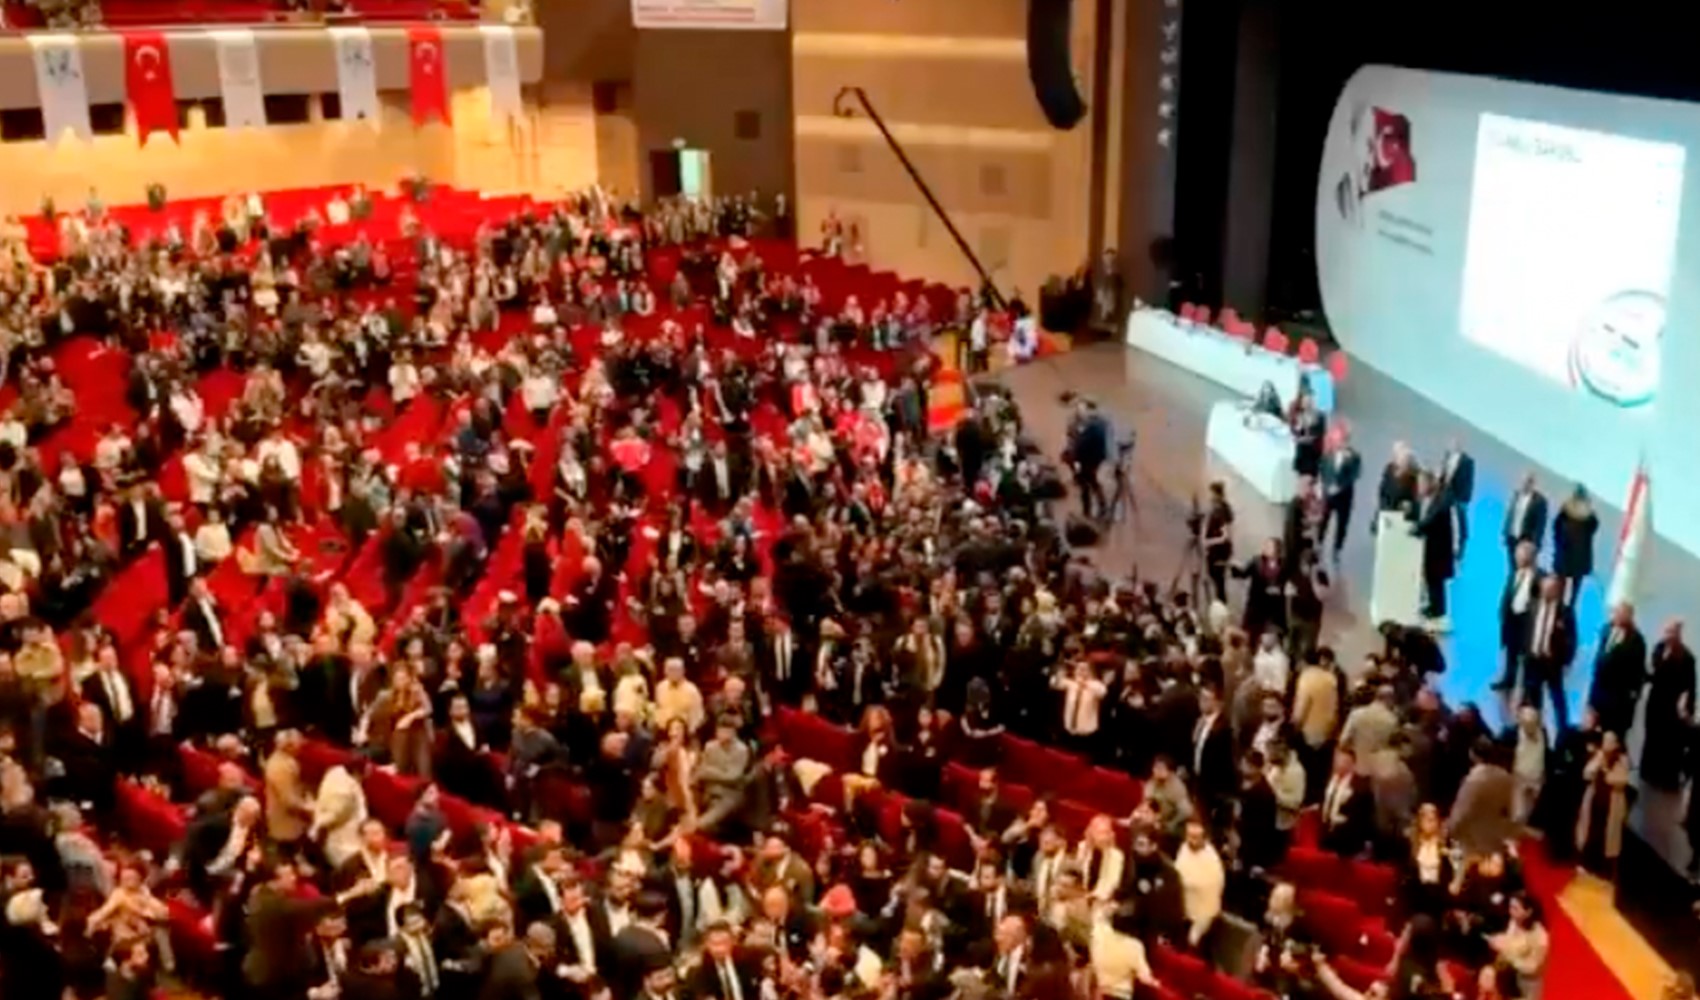
Bagarre à coups de poing lors de l'élection du Barreau d'Istanbul !
Écart de 7,1 points dans un sondage Erdoğan-Yavaş
Facilités d'identité pour les candidats au KPSS
Behzat Ç. est de retour : La Turquie est à nouveau sur la scène de crime
La décomposition au seuil déchiré de l'impossible : La « justice » de l'anarchie dans la crise des fonds
Le feu de la philosophie s'intensifie à Ankara