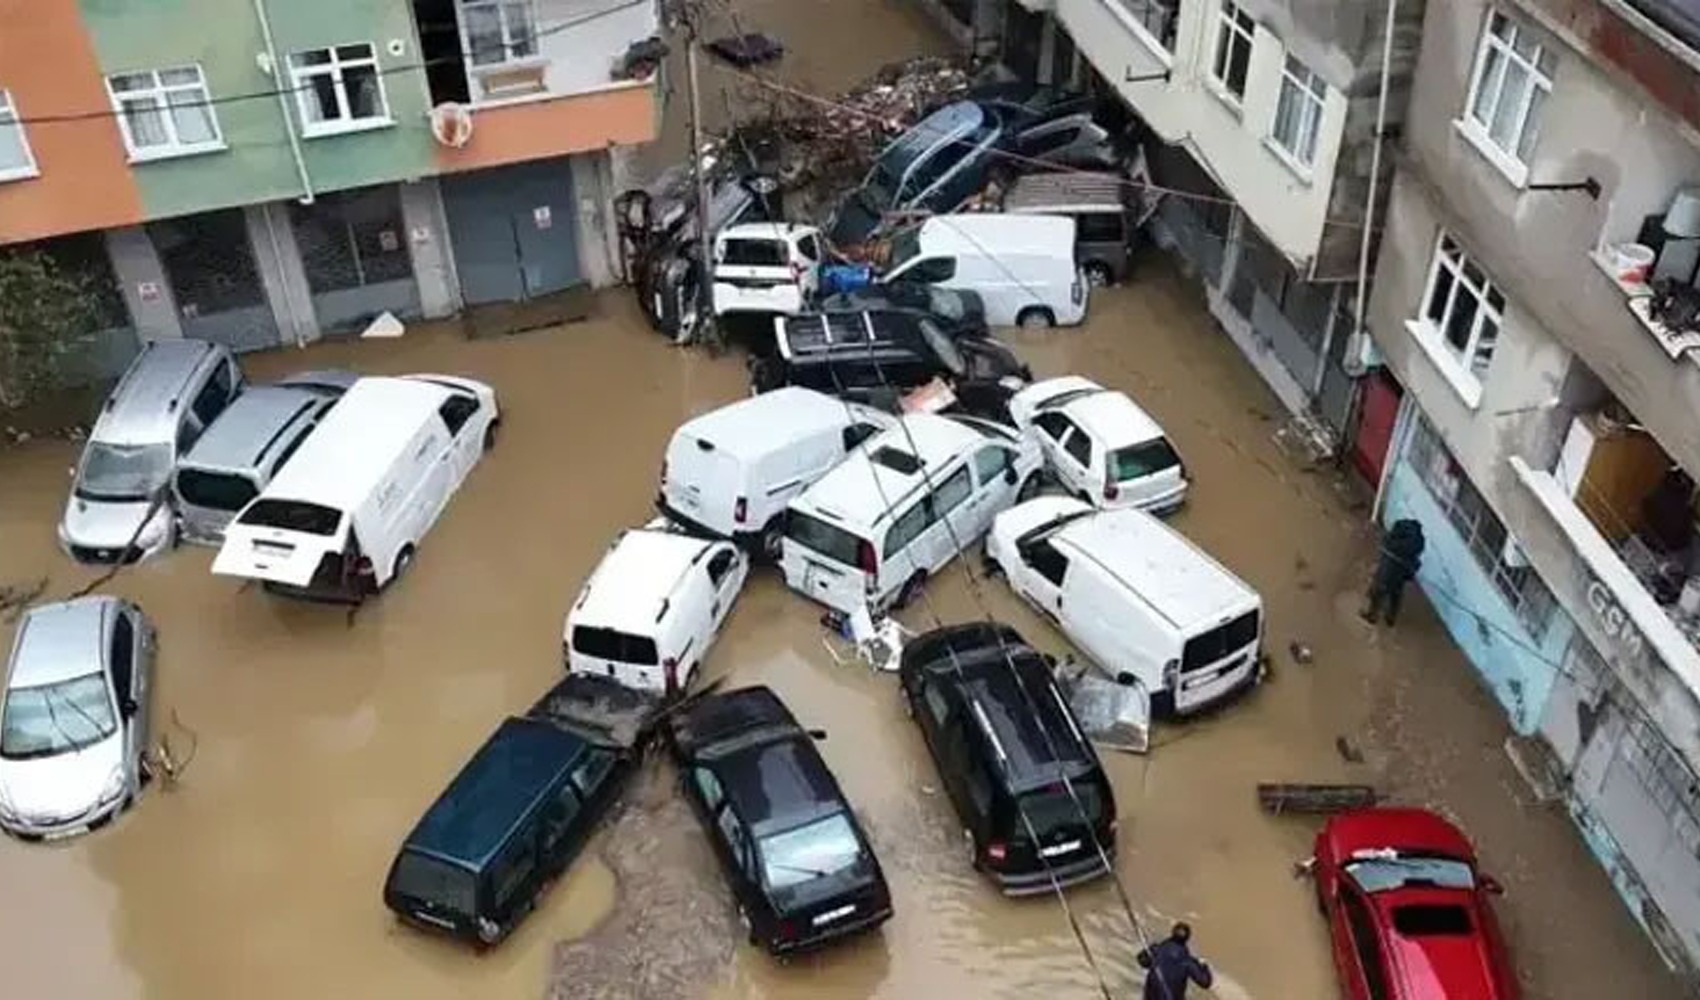
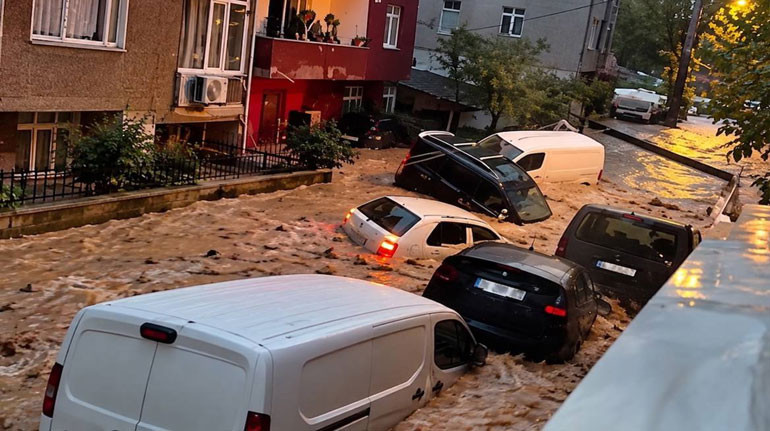
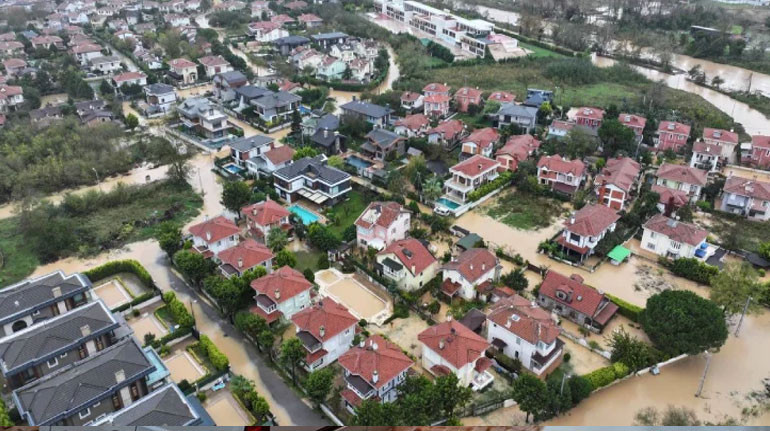
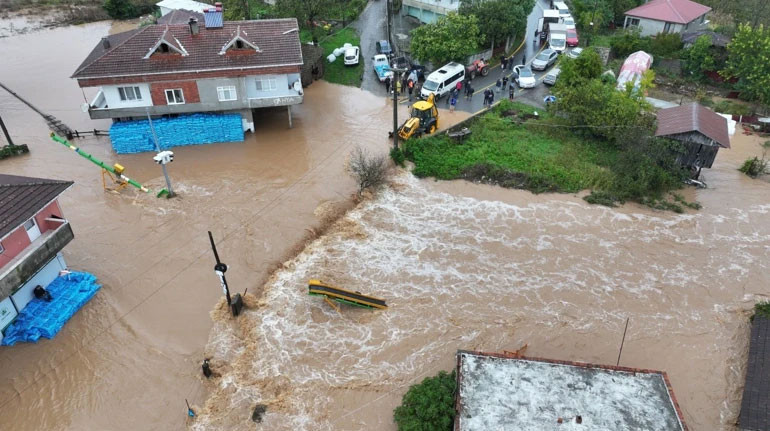
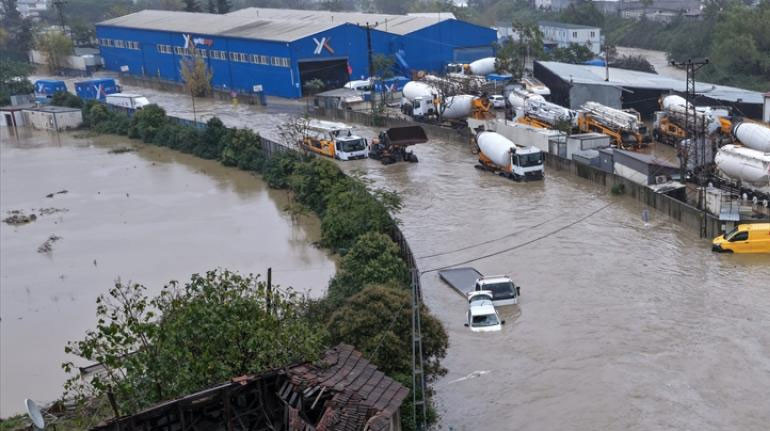
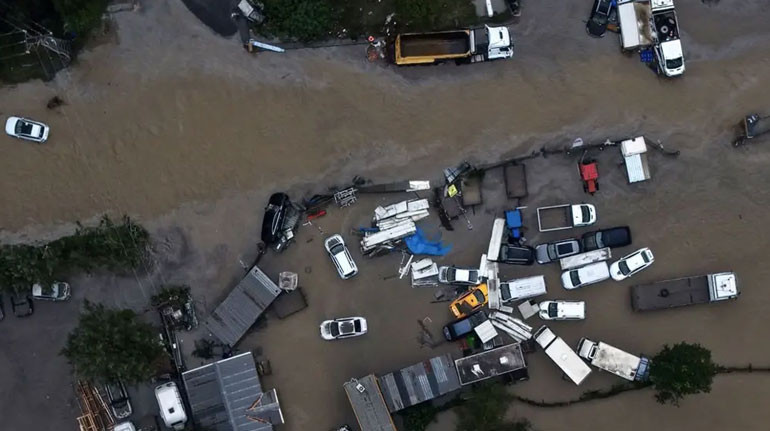
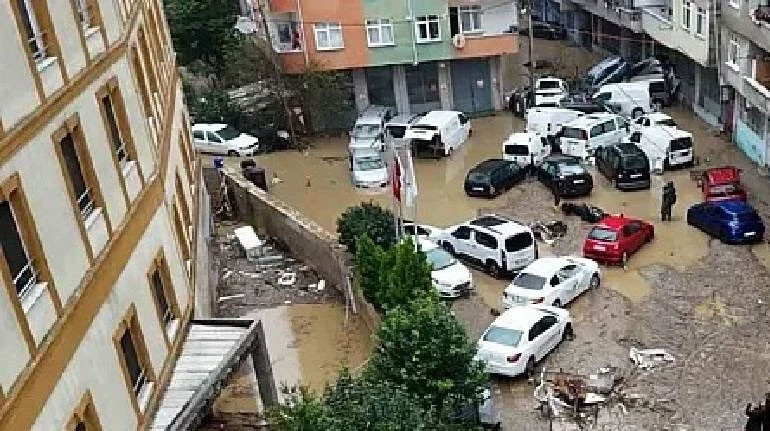
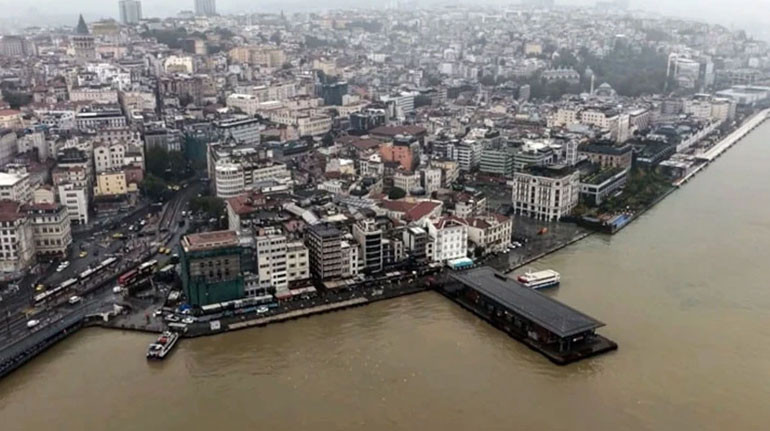
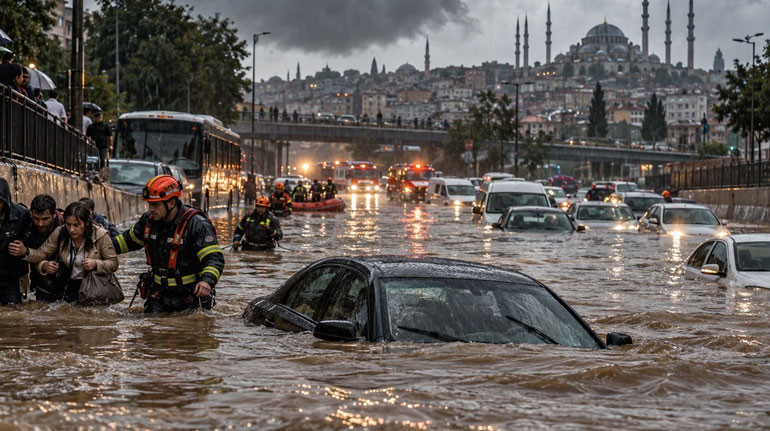
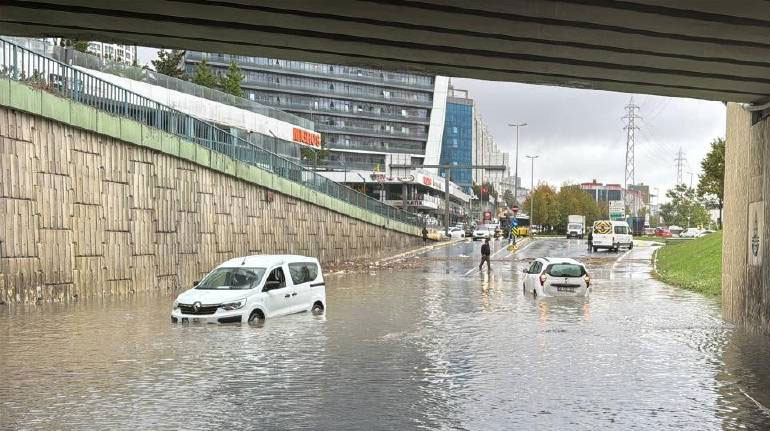
Après les inondations à Istanbul qui ont causé la mort de 4 personnes et la disparition de 3 autres, l'ampleur des dégâts matériels n'est pas encore établie. Pour ceux dont les maisons, les lieux de travail et les véhicules ont été endommagés, l'Association turque des assurances (TSB) a annoncé les étapes à suivre dans le processus d'assurance.
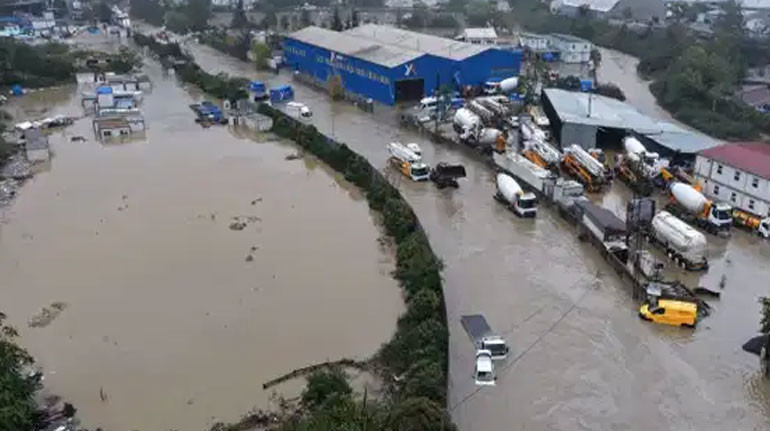
Dans son communiqué, la TSB a souligné que la sécurité des personnes est la priorité absolue. Il est précisé qu'il ne faut pas pénétrer dans les bâtiments, les sous-sols ou les parkings souterrains inondés sans s'être assuré qu'ils sont sécurisés, et qu'il ne faut pas intervenir sur les installations électriques ou de gaz naturel sans l'aide des autorités.
DÉCLARATION DE SINISTRE ET DOCUMENTATION
Si des dommages ont été causés à un logement, un lieu de travail ou un véhicule en raison d'une inondation, il est nécessaire de contacter sans délai la compagnie d'assurance ou l'agent concerné. Lors de la déclaration de sinistre, le numéro de police, l'adresse où le sinistre s'est produit et la nature des dommages doivent être communiqués ; le numéro du dossier de sinistre ouvert doit être conservé.
La TSB a indiqué que les assurés doivent vérifier les délais de déclaration et les conditions de garantie prévus dans leurs polices. Chaque sinistre étant évalué selon les conditions de la police, il est important d'examiner en détail l'étendue de la couverture d'assurance.
La documentation des dommages est également l'une des étapes les plus critiques du processus. Il est recommandé de photographier et de filmer les zones inondées dans des conditions de sécurité, et de dresser une liste des meubles, appareils électroménagers, appareils électroniques, machines, équipements et stocks endommagés. Si possible, les informations sur la marque, le modèle et la valeur approximative, ainsi que les factures et les dossiers d'entretien, doivent être conservés.
Il est conseillé de ne pas se débarrasser des biens endommagés avant que l'évaluation des dommages ne soit terminée. Pour les matériaux qui doivent impérativement être retirés, des photos et des enregistrements similaires doivent être pris avant toute intervention.
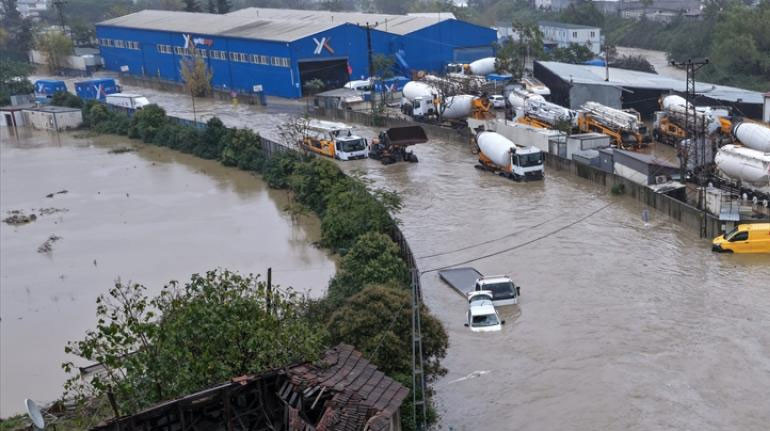
COUVERTURE D'ASSURANCE POUR LES LOGEMENTS, LES LIEUX DE TRAVAIL ET LES VÉHICULES
Si l'assurance habitation inclut une garantie contre les inondations, les dommages aux éléments tels que les murs, les sols, les portes, les installations fixes, le parquet et les meubles de cuisine peuvent être couverts selon la portée de la police. Cependant, comme les garanties pour le bâtiment et pour les biens peuvent être souscrites séparément, le fait que seul le bâtiment soit assuré ne signifie pas que tous les biens à l'intérieur de la maison sont protégés. Les locataires peuvent également souscrire une assurance pour leurs propres biens.
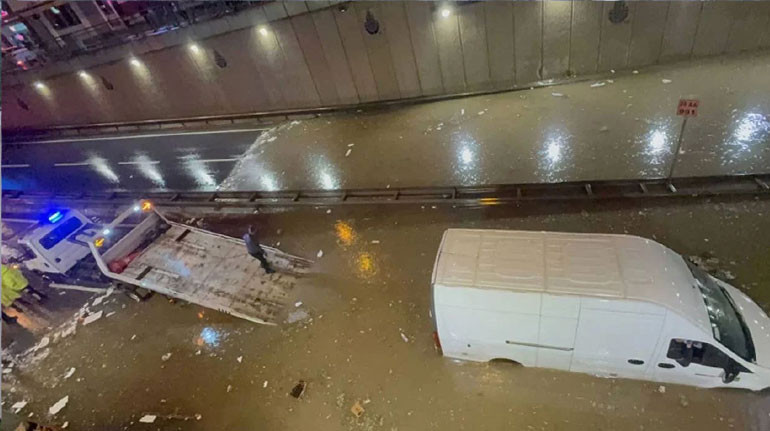
Pour les assurances professionnelles, si une garantie inondation est présente, les dommages au bâtiment, aux installations fixes, aux marchandises commerciales, aux stocks, aux machines, aux équipements, à la ligne de production, aux appareils électroniques et aux immobilisations peuvent être évalués selon les conditions de la police. Il est demandé aux entreprises de préparer leurs registres d'inventaire, leurs factures et les documents relatifs aux actifs endommagés.
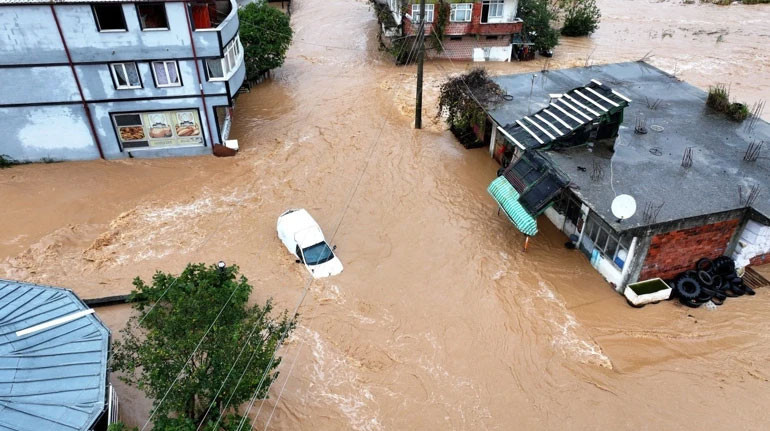
Pour les entreprises dont les activités sont interrompues en raison d'une inondation, la garantie d'interruption d'activité ou de perte d'exploitation revêt une importance particulière. Selon la TSB, ces pertes de revenus ne peuvent être couvertes que si la garantie correspondante figure dans la police et si les conditions sont remplies.
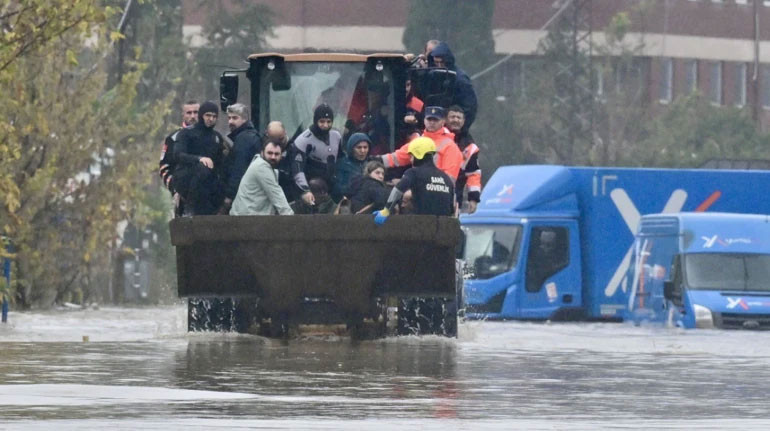
L'un des avertissements les plus importants pour les propriétaires de véhicules est de ne surtout pas tenter de démarrer un véhicule exposé à l'eau. Forcer le redémarrage du moteur peut aggraver les dommages. Ceux qui disposent d'une assurance tous risques (kasko) doivent photographier l'état actuel du véhicule en toute sécurité, déclarer le sinistre à la compagnie d'assurance et suivre les instructions de la compagnie pour le remorquage et l'orientation vers un garage.
Pour les véhicules électriques, il a été souligné qu'il ne faut pas intervenir sur la batterie et le système électrique, ne pas démarrer le véhicule et ne pas le brancher pour le recharger. Pour ces véhicules, une assistance de remorquage appropriée doit être demandée en concertation avec la compagnie d'assurance.
Après la déclaration de sinistre, la compagnie d'assurance ouvre un dossier et mandate un expert pour déterminer la cause, l'étendue et le montant des dommages. L'indemnisation versée prend en compte les garanties, les montants assurés, les limites, les franchises, les autres conditions de la police et le montant des dommages déterminé à l'issue de l'expertise.
La TSB a également indiqué que les assurés doivent prendre des mesures sûres et raisonnables pour éviter que les dommages ne s'aggravent. Si cela est possible en toute sécurité, l'eau peut être évacuée et les biens non endommagés peuvent être déplacés vers des zones sûres. Cependant, il est conseillé de consulter la compagnie d'assurance avant toute réparation importante, rénovation ou retrait complet des matériaux endommagés.
Les factures relatives aux dépenses engagées lors du nettoyage, de l'évacuation de l'eau et de l'intervention d'urgence doivent être conservées. Il est recommandé de ne pas attendre l'expert pour les interventions urgentes et nécessaires ; cependant, les opérations effectuées et les frais engagés doivent être documentés.
L'Association a souligné que les mesures préventives avant une catastrophe contre le risque d'inondation sont tout aussi importantes que l'assurance. Il est recommandé de maintenir les objets de valeur et les équipements critiques à des niveaux élevés dans les sous-sols et les zones à forte probabilité d'inondation, d'entretenir les systèmes de drainage et d'évacuation, de suivre les avertissements météorologiques et de revoir régulièrement les polices d'assurance.
Vérifier si la police inclut une garantie contre les inondations, s'assurer que les montants assurés reflètent les valeurs actuelles et contacter le centre d'appel d'urgence 112 en cas de danger immédiat font également partie des avertissements de la TSB.
Source de l'actualité: 12punto