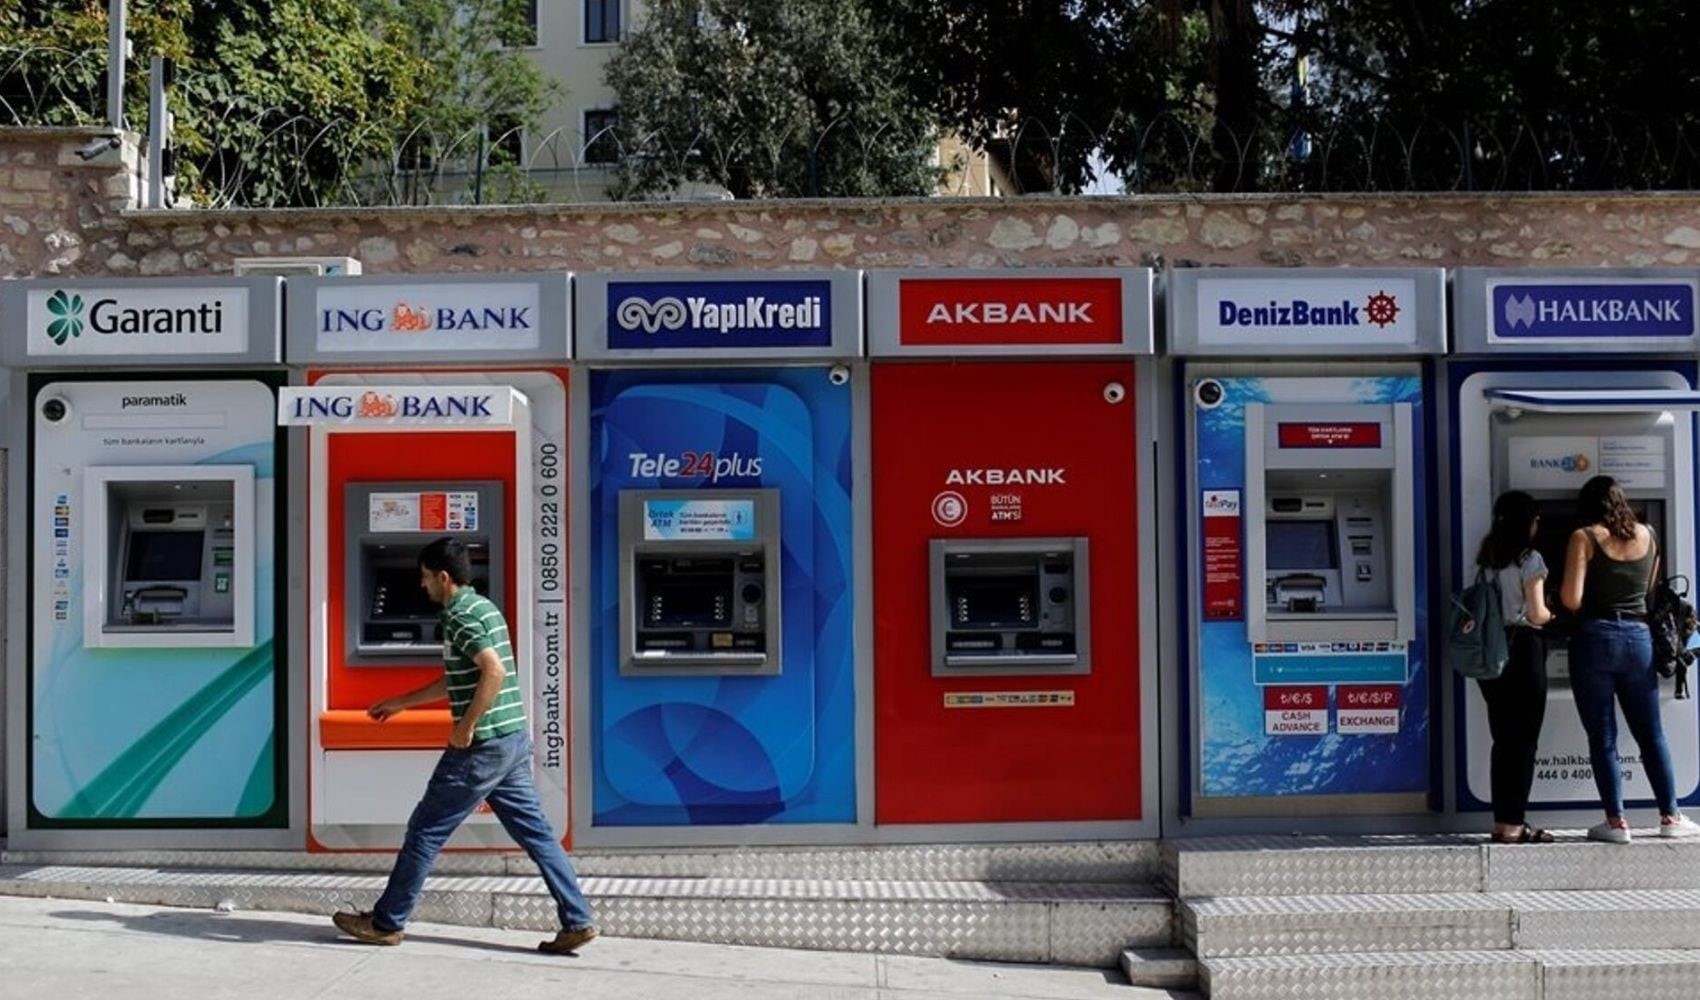
Dans le secteur bancaire, les initiatives en matière de transformation numérique et de cybersécurité mettent en avant un nouveau modèle d'utilisation des distributeurs automatiques de billets (DAB). Les distributeurs de nouvelle génération, dépourvus de clavier physique et de boutons classiques sur les côtés de l'écran, se généralisent progressivement dans de nombreux pays, dont la Turquie.
Dans ce système, qualifié de « distributeur sans carte ni clavier », la majeure partie du processus de retrait d'espèces est gérée via le téléphone portable du client. Les utilisateurs effectuent la vérification de sécurité, la sélection du compte et le montant à retirer directement dans l'application mobile de leur banque. Le distributeur se contente alors de lire un code à usage unique, une donnée QR ou une validation sans contact générée par l'application pour finaliser uniquement l'étape de distribution des espèces.
L'OBJECTIF DE RÉDUIRE LES RISQUES DE SÉCURITÉ
L'une des principales raisons pour lesquelles les banques se tournent vers cette technologie est la réduction des risques de vol de cartes et de codes confidentiels. Sur les distributeurs traditionnels, des dispositifs de clonage et des caméras cachées peuvent être installés sur le lecteur de carte ou le clavier pour cibler les informations des utilisateurs. Avec les systèmes sans clavier, la saisie du code et les étapes de validation étant transférées sur l'écran du téléphone personnel, l'objectif est de minimiser ces risques d'interférence physique.
Une autre conséquence de ce nouveau modèle est la réduction des contacts physiques. La préparation des opérations via l'application mobile permet non seulement de réduire le temps passé devant le distributeur, mais offre également des avantages en termes d'hygiène et de facilité d'accès.
La mise en œuvre de cette technologie varie selon les pays. Aux États-Unis, certaines grandes banques déploient des modèles de distributeurs sans clavier compatibles NFC, tandis qu'en Inde, les solutions basées sur des codes QR dynamiques liés à l'infrastructure UPI sont privilégiées. En Espagne et aux Pays-Bas, les réseaux de distributeurs partagés se tournent vers des terminaux à validation mobile afin de réduire les coûts de maintenance et le besoin de contact physique.
En Turquie également, on observe que les banques étendent leur infrastructure de retrait d'espèces sans carte via QR code. Cette méthode offre aux clients la possibilité de retirer des espèces sans utiliser de carte et sans toucher à des boutons physiques.
Source de l'actualité: 12punto