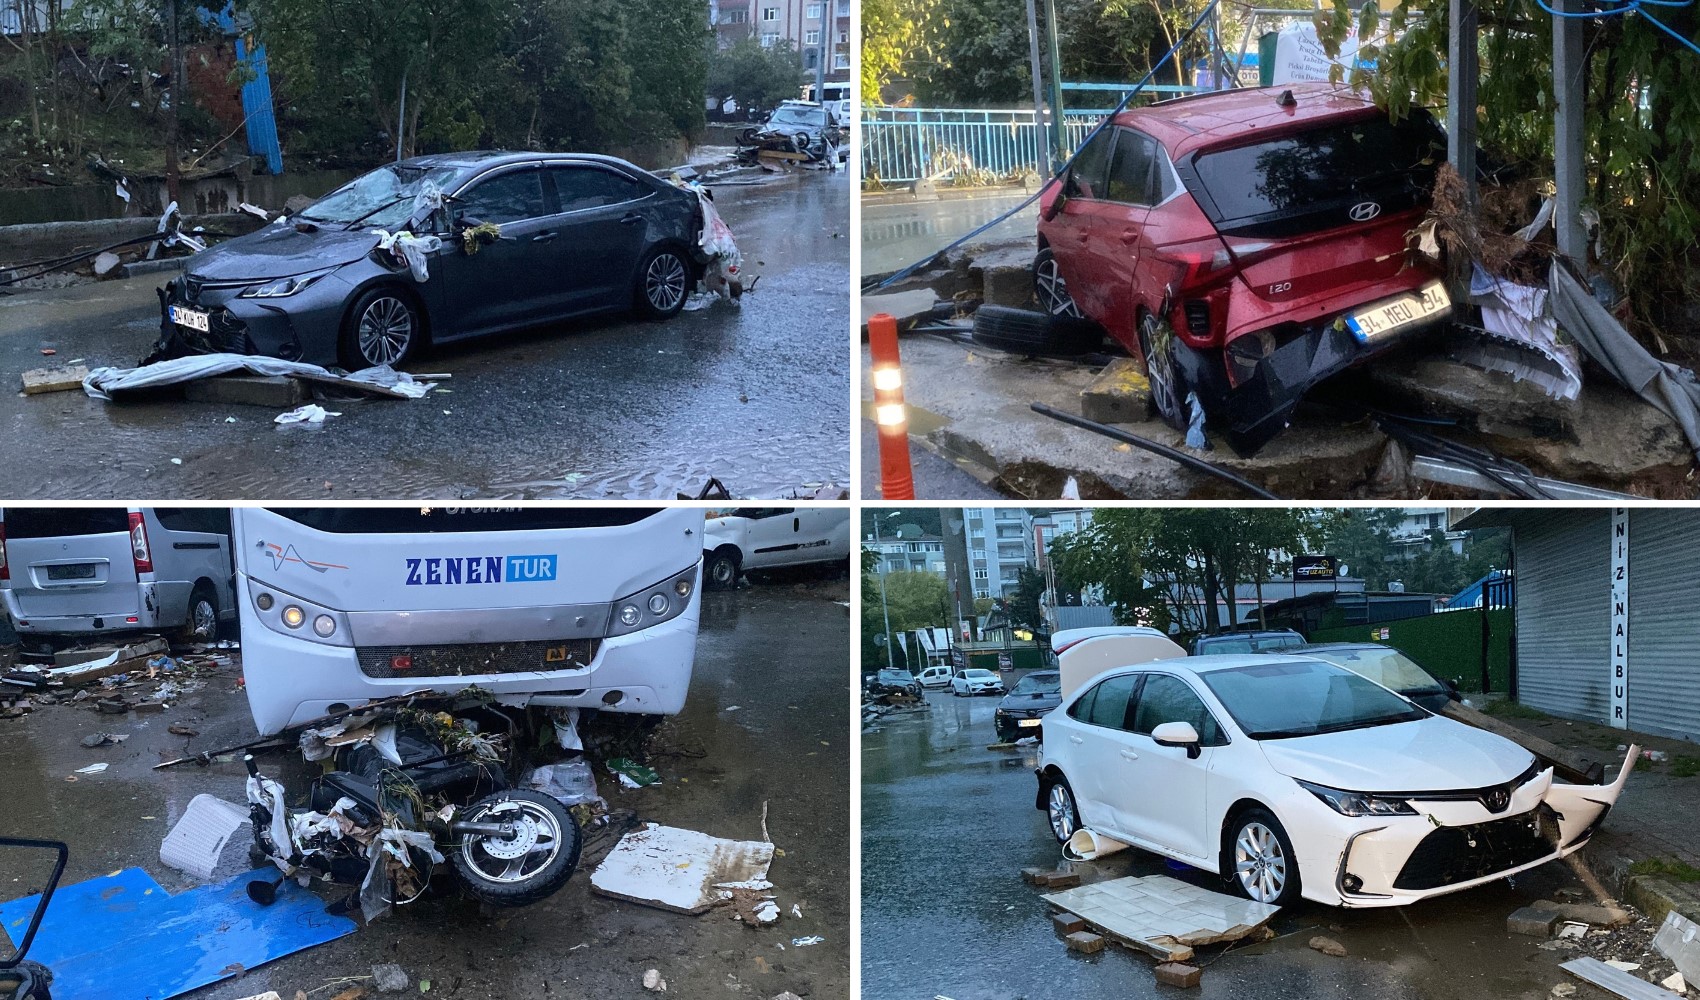
Suite aux fortes pluies et aux inondations qui ont touché différentes régions de Turquie, les interrogations concernant les processus d'assurance pour les véhicules endommagés se sont multipliées. L'Association turque des assurances (TSB) a apporté des éclaircissements sur les polices d'assurance activées en cas de dommages causés par des inondations, sur la marche à suivre en cas de dépassement du délai de déclaration et sur la possibilité d'ajouter une garantie ultérieurement.
Dans le cadre d'une assurance tous risques (kasko), le sinistre doit normalement être déclaré à la compagnie d'assurance dans un délai de 5 jours ouvrables. Cependant, selon les informations communiquées par la TSB, le dépassement de ce délai n'entraîne pas automatiquement la perte du droit à l'indemnisation pour l'assuré. La compagnie d'assurance examine les raisons du retard de déclaration et vérifie si ce retard a aggravé les dommages.
S'il est établi que le retard a conduit à une aggravation des dommages, une réduction de l'indemnité versée peut être appliquée, en tenant compte de la part de responsabilité de l'assuré. Il est donc essentiel que les propriétaires de véhicules endommagés contactent leur compagnie d'assurance dans les plus brefs délais, documentent les dommages par des photos et des vidéos, et conservent tout procès-verbal officiel s'il en existe.
QUELLE POLICE COUVRE QUOI ?
L'assurance responsabilité civile automobile obligatoire ne couvre pas les dommages causés au véhicule lui-même par une inondation. Cette assurance garantit les dommages causés à des tiers du fait de l'utilisation du véhicule, pour lesquels le propriétaire est légalement responsable. Dans des cas tels qu'un véhicule emporté par une inondation qui endommagerait d'autres véhicules, les circonstances de l'événement et la responsabilité du propriétaire du véhicule sont évaluées séparément.
Pour que les dommages causés par une inondation soient couverts pour le véhicule, la police d'assurance tous risques (kasko) doit inclure une garantie contre les inondations. Si cette garantie n'est pas prévue dans la police, il est possible de demander une garantie complémentaire à la compagnie d'assurance ; toutefois, les compagnies ne sont pas tenues d'accepter cette demande. De plus, une garantie ajoutée après la survenance d'un sinistre ne couvre pas les dommages déjà survenus et connus. Si elle est acceptée, la nouvelle garantie ne s'applique qu'aux événements survenant après sa date d'entrée en vigueur.
En ce qui concerne les habitations, il est précisé que l'assurance obligatoire contre les séismes (DASK) ne couvre pas les dommages causés par les inondations. Le DASK couvre les risques liés aux séismes ainsi que les incendies, explosions, tsunamis et glissements de terrain directement causés par un séisme. Pour les dommages aux habitations pouvant être causés par une inondation, une assurance habitation incluant une garantie inondation est nécessaire.
Si la compagnie d'assurance rejette la demande d'indemnisation, les ayants droit peuvent recourir aux voies de recours légales. Si l'examen conclut qu'une indemnisation doit être versée, une demande d'intérêts peut également être envisagée en fonction des circonstances.
Les dommages subis par les propriétaires de véhicules ne disposant pas d'assurance tous risques (kasko) ou dont la police ne prévoit pas de garantie inondation ne sont pas couverts par l'assurance dans ce cadre. Toutefois, si l'on estime que des tiers sont responsables de la survenance du dommage, des poursuites judiciaires peuvent être engagées contre les responsables.
Source de l'actualité: 12punto