

Nouvelle ère pour les cartes de crédit : annulation en cas de non-respect des règles
L'utilisation inappropriée ou excessivement risquée des cartes de crédit est sous surveillance étroite des banques. Les institutions financières appliquent des mesures radicales, telles que la réduction des plafonds et l'annulation des cartes, pour celles utilisées de manière irrégulière ou à des fins détournées.


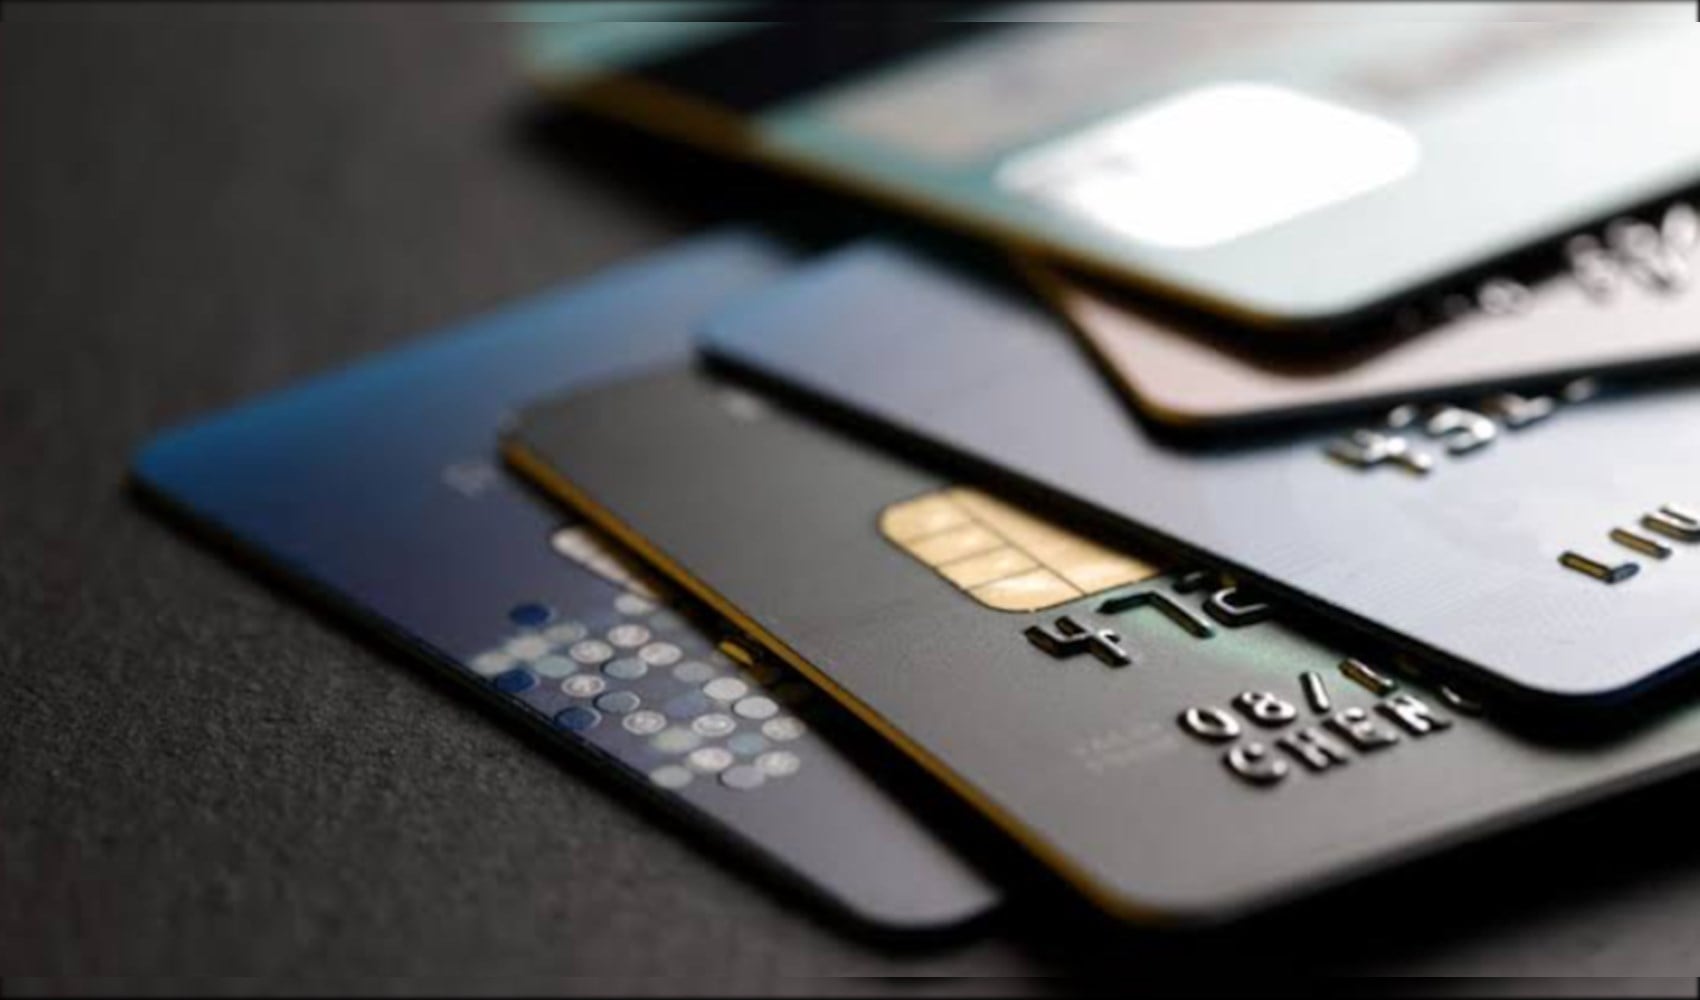
Les banques ont commencé à surveiller de près les dépenses par carte de crédit individuelle afin d'améliorer la durabilité et la gestion des risques au sein du système financier. Lorsqu'une activité inhabituelle est détectée sur les comptes des utilisateurs, un mécanisme de contrôle strict est mis en place. Récemment, la portée des sanctions s'est élargie, visant particulièrement les clients qui tentent de convertir leur crédit en espèces, d'utiliser leur carte à des fins commerciales ou d'effectuer des dépenses incompatibles avec leurs revenus.
QUI EST DANS LE VISEUR ?
Le risque principal pour les détenteurs de cartes commence par la conversion directe du plafond de la carte en espèces, en dehors des achats habituels, ou par des dépenses excessives par rapport aux revenus. De plus, le retard systématique dans le paiement du montant minimum et le transfert des dettes vers un suivi juridique mettent également en péril l'avenir de la carte. Par ailleurs, l'utilisation de cartes émises au nom de particuliers pour des dépenses d'entreprise ou des paiements commerciaux de gros montants est également scrutée.
Selon des sources bancaires, les comptes des clients présentant une incompatibilité manifeste entre leurs revenus et leurs dépenses sont surveillés de plus près. Si les dépenses effectuées ne peuvent être justifiées ou expliquées, les banques demandent d'abord des informations ou des documents complémentaires.
Les principaux risques identifiés sont les suivants : - La conversion de la carte en espèces par des méthodes fictives, - La négligence régulière des paiements minimums, - L'utilisation de cartes individuelles à des fins commerciales, - L'incohérence constatée entre les revenus et les dépenses.
QUE SE PASSE-T-IL LORSQU'UNE INFRACTION EST DÉTECTÉE ?
Dans la première phase du processus, la banque peut demander au client détenteur de la carte de fournir des explications sur les transactions et les documents justificatifs éventuels. Si les explications ou documents nécessaires ne sont pas fournis, les sanctions sont rapidement mises en œuvre. Dans un premier temps, la possibilité d'avance de fonds est restreinte ou le plafond de la carte est réduit. Si les infractions persistent malgré cela ou si les dettes sont transmises au service juridique, la fermeture définitive de la carte de crédit est envisagée.
À l'issue de toutes ces procédures, le score de risque du client auprès des banques est affecté négativement. Les antécédents négatifs enregistrés peuvent entraîner des difficultés lors de futures demandes de crédit ou de carte.
Les experts conseillent aux utilisateurs de cartes de crédit de garder une trace de leurs dépenses et de ne pas retarder leurs paiements. La transparence et la conformité aux réglementations dans les transactions financières, notamment en ce qui concerne les méthodes d'obtention d'espèces via une carte de crédit, revêtent une importance capitale.
Source de l'actualité: 12punto
Les plus lus
Les dates de retour d'Osimhen et Lemina sont connues
Le voyage d'Ulysse-1
La loi du plus fort
Le gros lot pour l'Occident, le prix de consolation pour l'Orient
Nâzım Hikmet vit à İzmir
Eren Vurdem fait rempart autour de la compagne de Serhat Kılıç
Une célèbre présentatrice condamnée à mort dans une affaire de drogue
Avertissement du gouvernement au DEM Parti : « Les lois antiterroristes de la Turquie n'ont pas changé ! »
Fenerbahçe battu, une publication explosive de Talisca !
Qu'est-il arrivé à la démocratie libérale ?