


« L'ère des tulipes » ou « La période de la plume »


Des scénarios intéressants sont en train d'être écrits sur les marchés financiers. Une opération de perception est menée de telle sorte que les choses s'améliorent à une vitesse fulgurante en Turquie, et qu'elles seraient même presque déjà réglées... Il est clair qu'ils essaient de mettre la Turquie dans une position de « pigeon à plumer ».
Je vais vous exposer ce qui se passe et mes prévisions, morceau par morceau. Ensuite, nous assemblerons les pièces.
La Banque centrale a annoncé un taux directeur de 45 %. Il est clair qu'aucun resserrement monétaire ni aucune hausse des taux ne seront effectués avant les élections. Si le taux directeur est de 45 %, les taux de dépôt et des obligations se situeront également autour de 50 %.
La Turquie est à la recherche d'une quantité importante de capitaux à court terme (hot money) pour faire tourner les rouages de l'économie et pour créer une atmosphère printanière dans l'économie, même si ce n'est que pour une courte période. Bien que ce ne soit pas son rôle, il se dit que la présidente de la Banque centrale, Gaye Erkan, a eu des entretiens positifs avec des fonds étrangers lors de son voyage aux États-Unis, et qu'elle s'est même entendue sur certains points. Quel genre d'accord pourrait-ce être ? Essayons de le décrypter. L'attente des capitaux à court terme vis-à-vis de la Turquie était la suivante :
« Augmentez les taux d'intérêt. Parallèlement, libérez le taux de change que vous maintenez sous pression depuis deux ans, autorisez une légère dévaluation. Que le taux atteigne le niveau de 36-40 lires. Ensuite, que le risque de hausse soudaine des taux de change disparaisse. Nous vendrons nos dollars à 40 lires, nous achèterons les obligations en livres turques émises par le Trésor avec des taux de 50 %, nous placerons de l'argent sur des dépôts à terme et nous entrerons en bourse. Si nous vendons nos dollars au niveau de 30 lires que vous indiquez maintenant, et que le dollar atteint 42-45 lires dans un an, les 50 % d'intérêts que nous aurons gagnés s'envoleront. Nous gagnons déjà 5 % avec les bons du Trésor américain. »
C'est un fait connu que le président Erdoğan ne se tournera pas vers la réduction des dépenses, la discipline budgétaire et les réformes structurelles dans la lutte contre l'inflation... Même s'il ne pouvait pas l'accepter, il a donné son accord pour la hausse des taux. Cependant, il semble impossible, surtout avant les élections, qu'il donne son accord pour une hausse soudaine des devises, pour qu'elles atteignent le niveau de 40 lires... Il est également évident que les hausses des taux de change déclenchent l'inflation très rapidement. Erdoğan est favorable à la lutte contre l'inflation en faisant des concessions aux capitaux à court terme et en utilisant les abondantes devises à sa disposition. Cependant, la Turquie n'a pas assez de revenus en devises ; au contraire, nous avons un déficit constant en devises. Dans ce cas, la solution qui vient à l'esprit est la suivante : pourrait-il s'agir de politiques visant à réduire l'inflation en proposant des opportunités attrayantes aux capitaux à court terme, comme ce fut le cas entre 2004 et 2009, et en rendant les devises bon marché en Turquie grâce à un afflux massif ? En regardant ce qui se passe, je pense qu'ils vont recourir à cette voie. Sans être totalement sortis du tourbillon du KKM (comptes de dépôt protégés contre les variations de change), nous sommes obligés de retomber dans le tourbillon des capitaux à court terme. Bien sûr, le prix à payer sera lourd.
Après le retour de la présidente de la Banque centrale, Gaye Erkan, d'Amérique, les rapports des banques étrangères et des gestionnaires de fonds d'investissement soulignent que la Turquie est sur la bonne voie et que sa note se dirige vers le statut de pays investissable. Il a même été mentionné dans un fonds d'investissement que le Trésor émettrait pour 25 milliards de dollars d'obligations. L'une des banques étrangères (Wells Fargo) a même dépassé les bornes en affirmant que le dollar, qui se situe actuellement autour de 30 lires, tomberait à 29 lires à la fin de l'année et à 28 lires à la fin de 2025. Les financiers locaux ont été un peu plus cléments, affirmant que le dollar pourrait atteindre 40 lires à l'échéance d'un an. Là où ils veulent en venir, c'est ceci :
« Oubliez l'inflation maquillée ou réelle en Turquie. Nous avons réussi à maintenir les devises pendant des années au prix de la destruction de tous les équilibres. Si vous investissez en Turquie, nous maintiendrons le taux à 40 lires à la fin de l'année. Vous n'aurez plus de risque de change. Par conséquent, n'attendez pas de dévaluation, venez au niveau de 30-32 lires. Vous aurez gagné 15 points d'intérêt réels sur le dollar. »
L'espoir du pouvoir est de créer un faux paradis à court terme. Tout comme entre 2004 et 2009. À cette époque, d'une part, les capitaux à court terme affluaient en Turquie en raison des taux d'intérêt réels élevés, et d'autre part, des niveaux records d'investissements directs étrangers arrivaient en raison des négociations d'adhésion à l'UE ; la livre turque s'appréciait sous l'effet de l'abondance de devises, les importations explosaient grâce aux devises bon marché, les biens abondaient sur le marché et l'inflation baissait. À cette époque, les capitaux à court terme repartaient chaque année avec environ 2 % du revenu national de la Turquie sous forme d'intérêts. Cependant, l'effet résiduel a été bien plus lourd que les milliards de dollars qu'ils ont extraits et emportés.
Il est possible de résumer l'effet lourd et durable comme suit : en raison d'une livre turque plus chère qu'elle ne devrait l'être, les agriculteurs n'ont pas pu faire face aux produits agricoles importés et ont abandonné la production, les industriels ont abandonné les industries de biens intermédiaires pour se tourner vers l'importation et la construction, et la Turquie est tombée dans un gouffre de dettes. La Turquie n'a pas pu se débarrasser des maladies de non-production, de consommation supérieure à la production, de dépendance aux importations et de déficit extérieur dans lesquelles elle est entrée à cette époque. Elle continue de se débattre dans le gouffre de la dette dans lequel elle est tombée. La détérioration de la répartition des revenus et la misère continuent de croître.
Il semble que les banquiers étrangers soient convaincus, du moins pour la période allant jusqu'aux élections. De grandes concessions seront faites aux capitaux à court terme, et le taux de change sera tenté d'être contrôlé comme c'est le cas depuis deux ans. Après un certain temps, les capitaux à court terme prendront leurs intérêts juteux et partiront, et le niveau de dépendance à la dette extérieure de la Turquie, qui ne produit pas et ne peut pas produire, deviendra aussi fréquent que les crises des toxicomanes. Comme dans la période 2004-2009, en d'autres termes, une « Ère des tulipes » pour l'AKP et une « Période de la plume » pour les étrangers commenceront. Un transfert de richesse sera effectué de l'intérieur vers l'extérieur du pays.
CE SCÉNARIO VA-T-IL FONCTIONNER, QUE FERONT LES LOCAUX ?
C'est ce que je déduis des rapports des étrangers. Mais la question fondamentale est la suivante : Dans quelle mesure les locaux accorderont-ils du crédit à ce scénario créé en occultant les réalités économiques et en créant une perception que « les choses s'améliorent » sur les marchés monétaires ? Plus important que l'argent qui viendra de l'extérieur, ce sont les devises détenues par les locaux... Le pouvoir est déjà à la poursuite de ces devises... Les locaux vendront-ils leurs devises et leur or pour se tourner vers des instruments en livres turques ?
Si nous devions écrire sur les opérations de « tonte des moutons » auxquelles les investisseurs locaux ont été confrontés par le passé, cela remplirait des volumes entiers de livres. Les dollars vendus à 2,5-3 lires en dansant le halay... Le dollar qui est tombé à 13 lires avec le KKM, un paiement d'intérêt indirect inventé au milieu de la nuit, après avoir cru aux déclarations selon lesquelles les taux allaient encore baisser... Les ventes par la porte dérobée de la Banque centrale... Et je n'ai aucune idée de la probabilité que les épargnants, échaudés par tant d'opérations similaires, vendent leurs devises et leur or après tant d'expériences. Car nous avons été témoins à maintes reprises que les promesses faites dans le passé et non tenues sont oubliées au moment de voter.
Je ne connais pas le comportement des locaux, mais il y a quelques données qui affaiblissent la probabilité que ce scénario fonctionne. La Turquie d'aujourd'hui n'est pas la même que celle de 2004. À cette époque, non seulement des capitaux à court terme arrivaient, mais aussi une grande quantité d'investissements directs étrangers en raison du début des négociations d'adhésion à l'UE. Actuellement, la Turquie s'est détachée de l'UE. En raison de problèmes majeurs tels que le système juridique et l'indépendance de la justice, elle est même sur le point d'être exclue du Conseil de l'Europe, dont elle est l'un des fondateurs. À cette époque, l'AKP avait hérité d'une inflation de 29 %, et grâce à l'abondance de devises, il avait réussi à réduire l'inflation jusqu'à 8 %. Mais aujourd'hui, l'inflation maquillée par le TÜİK est de 64 %, l'inflation réelle est de 129 %... À l'époque, la dette extérieure était de 131 milliards de dollars, aujourd'hui elle est de 482 milliards de dollars. Alors que le déficit courant représentait trois millièmes du revenu national, il est aujourd'hui 20 fois plus élevé, soit 6 %. Nous pourrions ajouter bien d'autres données. En plus des quelques indicateurs ci-dessus, regardons le budget et la situation de la Banque centrale. Elle a jugé le resserrement monétaire suffisant. Elle a annoncé un objectif d'inflation de 36 %. Alors, dans quelle mesure le budget 2024 est-il compatible avec ces objectifs :
Le budget 2024 augmente de 81 % par rapport à l'année 2023. Il passera de 6 585 milliards de lires à 11 911 milliards de lires. Le déficit budgétaire double par rapport à l'année précédente ; il passera de 1 374 milliards de lires à 2 600 milliards de lires. Les paiements d'intérêts doubleront, passant de 675 milliards de lires à 1 254 milliards.
Regardons aussi la Banque centrale. Les réserves nettes sont à moins 51 milliards de dollars. Et il y a le KKM, l'un des plus grands trous noirs de l'histoire que l'on essaie de nous faire oublier, qui s'élève à 90 milliards de dollars. Comme le prévoient les plus optimistes, si le dollar n'augmente que de 10 lires, la charge du KKM pour la Banque centrale sera de 900 milliards de lires, ce qui n'est inclus dans aucune équation discutée jusqu'à présent. Dans ces conditions, comment la Banque centrale peut-elle mener une politique de resserrement monétaire ? Qui sait ce qui se passera après les élections ?
À la lumière de toutes ces données, le TÜİK peut annoncer son inflation maquillée de 65 % à 36-40 %. Ce n'est pas un problème pour le TÜİK. Mais pensez-vous que l'inflation réelle, qui est de 129 %, baissera à la fin de l'année ? J'avais annoncé ma prévision d'inflation pour la fin de l'année 2024 à 140-150 % pour le moment, sous réserve de révision en mai.
Dans une période où une garantie de taux de change contrôlé est donnée, les étrangers peuvent venir pour une courte période pour un taux d'intérêt de 50 % avec une hausse du taux de change de 30-35 %. Tant qu'une garantie est donnée pour le taux de change, l'inflation en Turquie n'a aucune importance pour les étrangers. Mais pouvons-nous dire la même chose pour les investisseurs locaux ? Alors que les étrangers achètent et repartent avec les dollars qu'ils ont apportés via les ventes par la porte dérobée de la Banque centrale à un niveau bas, les locaux peuvent-ils avoir l'opportunité de racheter leurs dollars qu'ils ont vendus au même niveau de taux de change ? Si l'inflation, qui n'est pas importante pour les étrangers, est réellement de 140 % en 2024 au lieu de 36 %, dans quelle mesure un taux d'intérêt de 50 % rendra-t-il heureux les locaux qui ont vendu leur or et leurs devises ?
Souhaitez-vous recevoir des notifications sur les nouveautés et enregistrer des articles ?
- NotificationsNouveautés et dernières minutes
- EnregistrerLes articles sont conservés dans l'application
Les plus lus
Le compte X de Yılmaz Erdoğan a été suspendu
Güneş : « Je souhaite bonne chance à Sergen Yalçın »
Déclaration de Nihat Zeybekci sur l'enquête sur les fonds
Le prix du pack design Kehribar pour la Togg T10F 4More a été dévoilé
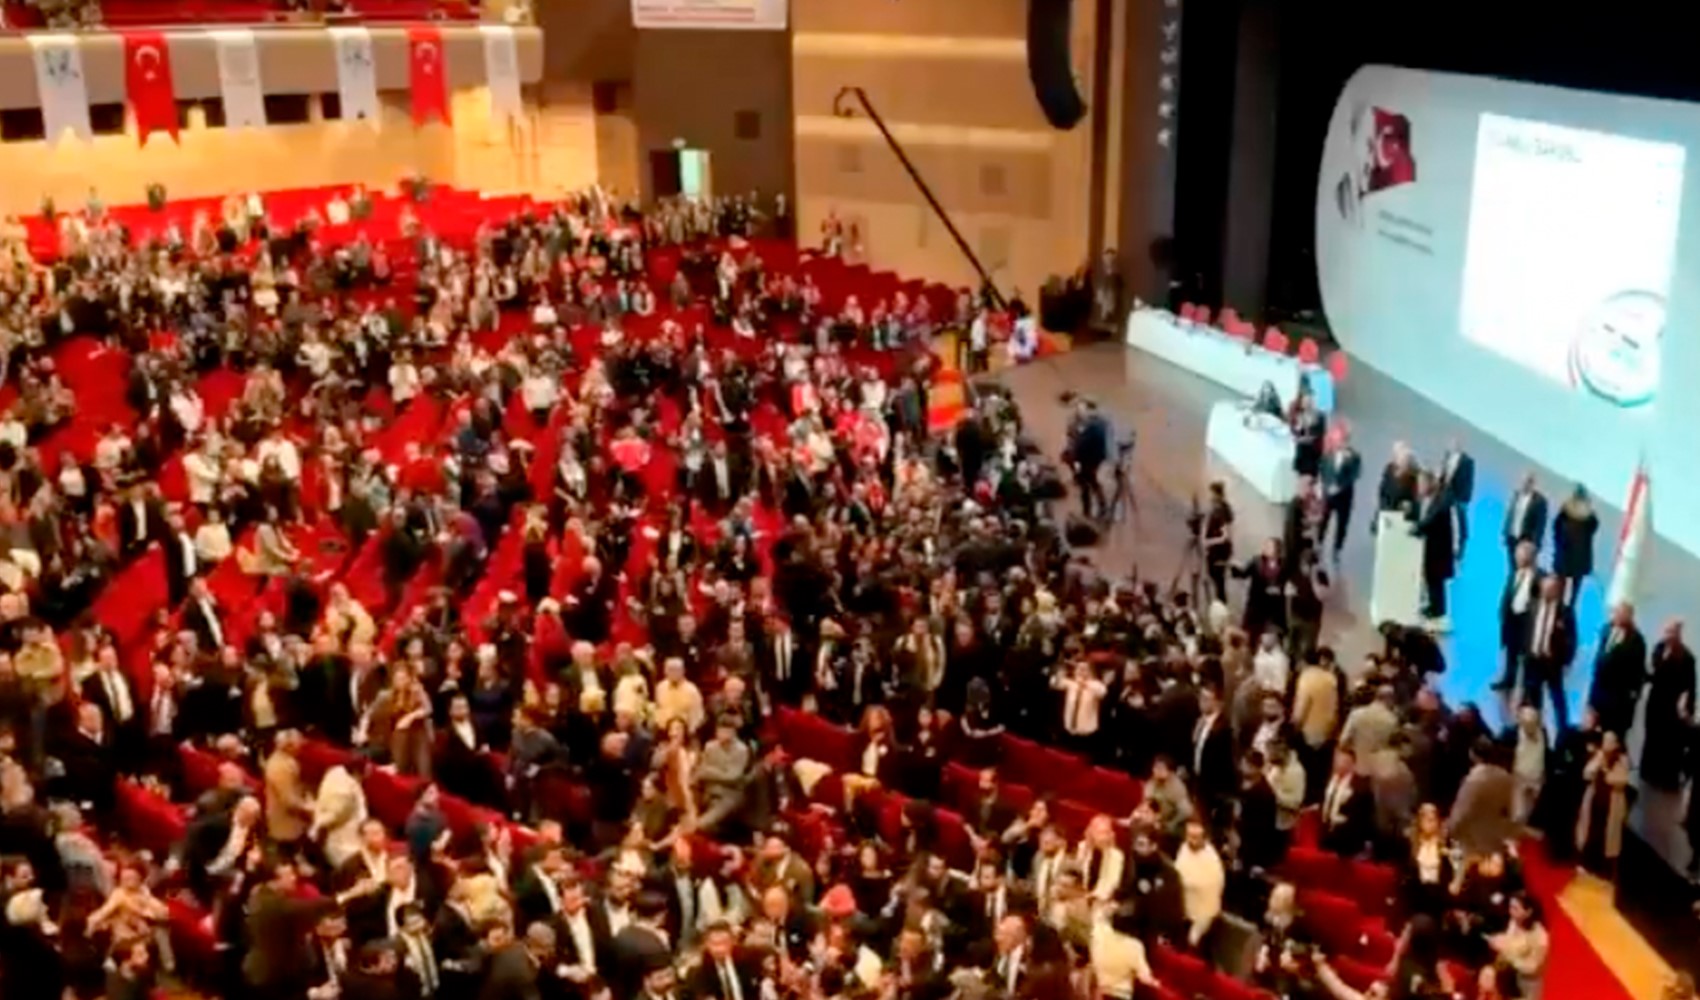
Bagarre à coups de poing lors de l'élection du Barreau d'Istanbul !
Écart de 7,1 points dans un sondage Erdoğan-Yavaş
Facilités d'identité pour les candidats au KPSS
Behzat Ç. est de retour : La Turquie est à nouveau sur la scène de crime
Le Beşiktaş condamne Serdar Ali Çelikler pour ses propos sur Italiano
Sinem Fıstıkoğlu, ayant quitté Halk TV, annonce sa nouvelle destination